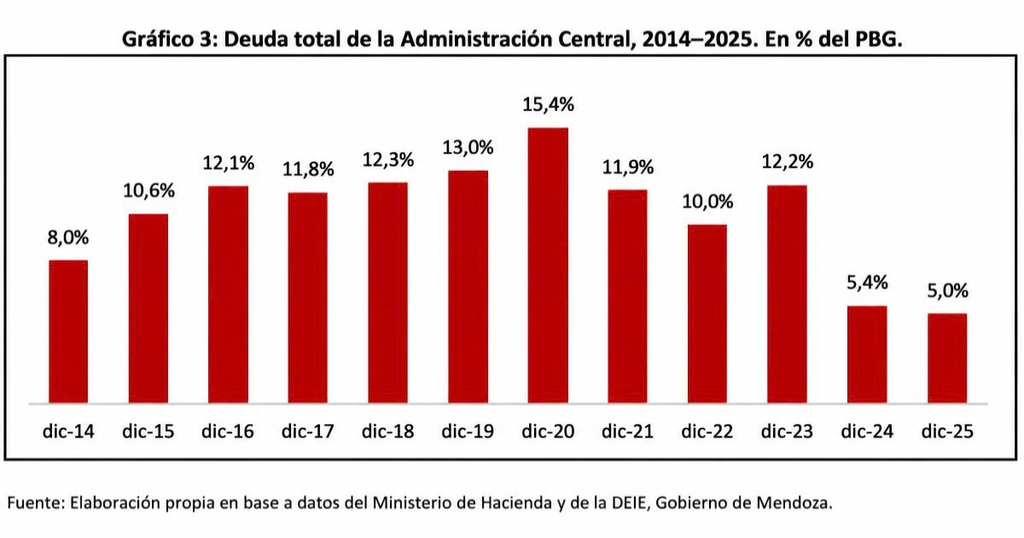
Los diferentes métodos de medición revelan una significativa reducción del endeudamiento provincial. Medida en pesos constantes, la deuda total es 44% menor que en diciembre de 2014 y 63% inferior a la de fines de 2020. Medida en dólares, es 34% menor que en 2014 y 55% inferior al máximo alcanzado en 2017. En relación con el tamaño de la economía, pasó de representar el 8,0% del PBG en 2014 a un máximo del 15,4% en 2020, para descender al 5% en 2025. La deuda por habitante alcanza a USD 423, un 41% menos que en 2014 y 58% menos que en 2017.
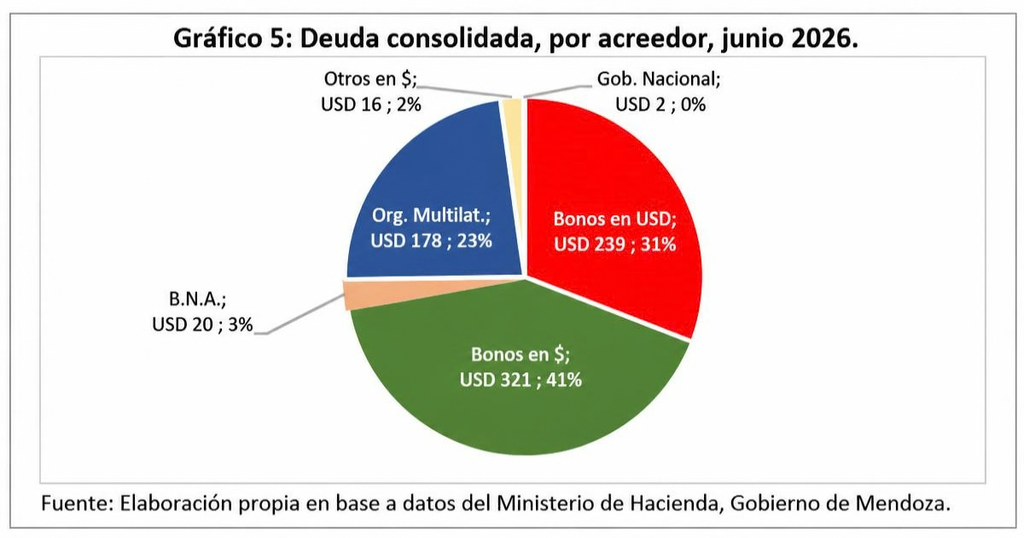
En cuanto a su composición, a junio de 2026 los bonos representan el 72% de la deuda consolidada (31% emitidos en dólares y 41% en pesos) y los organismos multilaterales otro 23%. El 5% restante corresponde al BNA, al Gobierno Nacional y otros acreedores. Tanto la deuda emitida en pesos como la emitida en dólares están por debajo de los niveles de 2015 y 2017.
La evolución de la deuda pública está estrechamente vinculada con el desempeño fiscal. El aumento de la deuda entre 2014 y 2017 respondió principalmente a la necesidad de financiar déficits corrientes y operativos acumulados. El ordenamiento fiscal iniciado en 2016 revirtió progresivamente esa dinámica y la recuperación del ahorro corriente desde 2018 redujo las necesidades de financiamiento, siendo acompañada por una disminución sostenida del stock de deuda. De modo que, la disciplina fiscal y la preservación del ahorro corriente son clave para mantener una trayectoria sostenible de la deuda pública. Por eso, la disminución del ahorro corriente del 14,8% de los recursos corrientes en 2024 al 5,9% en 2025 es una señal de atención y un indicador a monitorear hacia adelante.
La deuda pública provincial presenta un perfil sostenible. Su disminución produjo un efecto patrimonial positivo y fortaleció la posición financiera de la Provincia. A ello se suma la incidencia decreciente, en los últimos años, de los servicios de deuda sobre los recursos corrientes. Respecto de las obligaciones en dólares, Mendoza cuenta con regalías que le permiten afrontar sin sobresaltos el pago de sus obligaciones en moneda extranjera, en particular el servicio del Bono Mendoza 2029. Hacia adelante, un escenario de crecimiento de la economía, acompañado por una disminución del riesgo país y del costo de financiamiento, debería fortalecer aún más la sostenibilidad de la deuda y mejorar las condiciones de acceso al crédito.
La política fiscal debe compatibilizar tres objetivos fundamentales: preservar la sostenibilidad financiera del Estado, garantizar el adecuado cumplimiento de sus funciones esenciales e impulsar la competitividad de la economía. La sostenibilidad fiscal requiere que el tamaño relativo del Estado guarde relación con la capacidad de generación de riqueza del sector privado, favoreciendo una estructura fiscal y tributaria compatible con la inversión, la producción, la generación de empleo privado, y el crecimiento.
Por último, cabe mencionar que el proceso de desendeudamiento de los últimos años ha permitido recuperar margen financiero para, eventualmente, contribuir al financiamiento de obras de infraestructura y proyectos estratégicos que acompañen la transformación productiva de Mendoza en los próximos años. Este mayor margen permite contemplar, entre otras alternativas, un uso prudente de la deuda pública para iniciativas orientadas a ampliar la capacidad productiva de la provincia, mejorar la infraestructura y la logística, fortalecer el capital humano y empresarial y promover la competitividad de sectores y clústeres con potencial de crecimiento.